

ખાલી પેનલ્ટી નહીં, આખું ખાતું બંધ થઈ શકે! RD ડિફોલ્ટના આ નિયમો જાણો
Recurring Deposit (RD)માં કોઈ એક મહિનાનો હપ્તો ચૂકાઈ જાય તો સામાન્ય રીતે તરત એકાઉન્ટ બંધ થતું નથી. જોકે બેંક બાકી હપ્તા પર પેનલ્ટી વસૂલી શકે છે. જો સતત ઘણા મહિનાઓ સુધી હપ્તા ચૂકવવામાં ન આવે તો RD અનિયમિત થઈ શકે છે અને સમય પહેલાં બંધ પણ થઈ શકે છે. આવી સ્થિતિમાં મેચ્યોરિટી પર મળતી રકમ પર પણ અસર પડી શકે છે.
desk@kuberanowPublished On : 28 Sept 2026
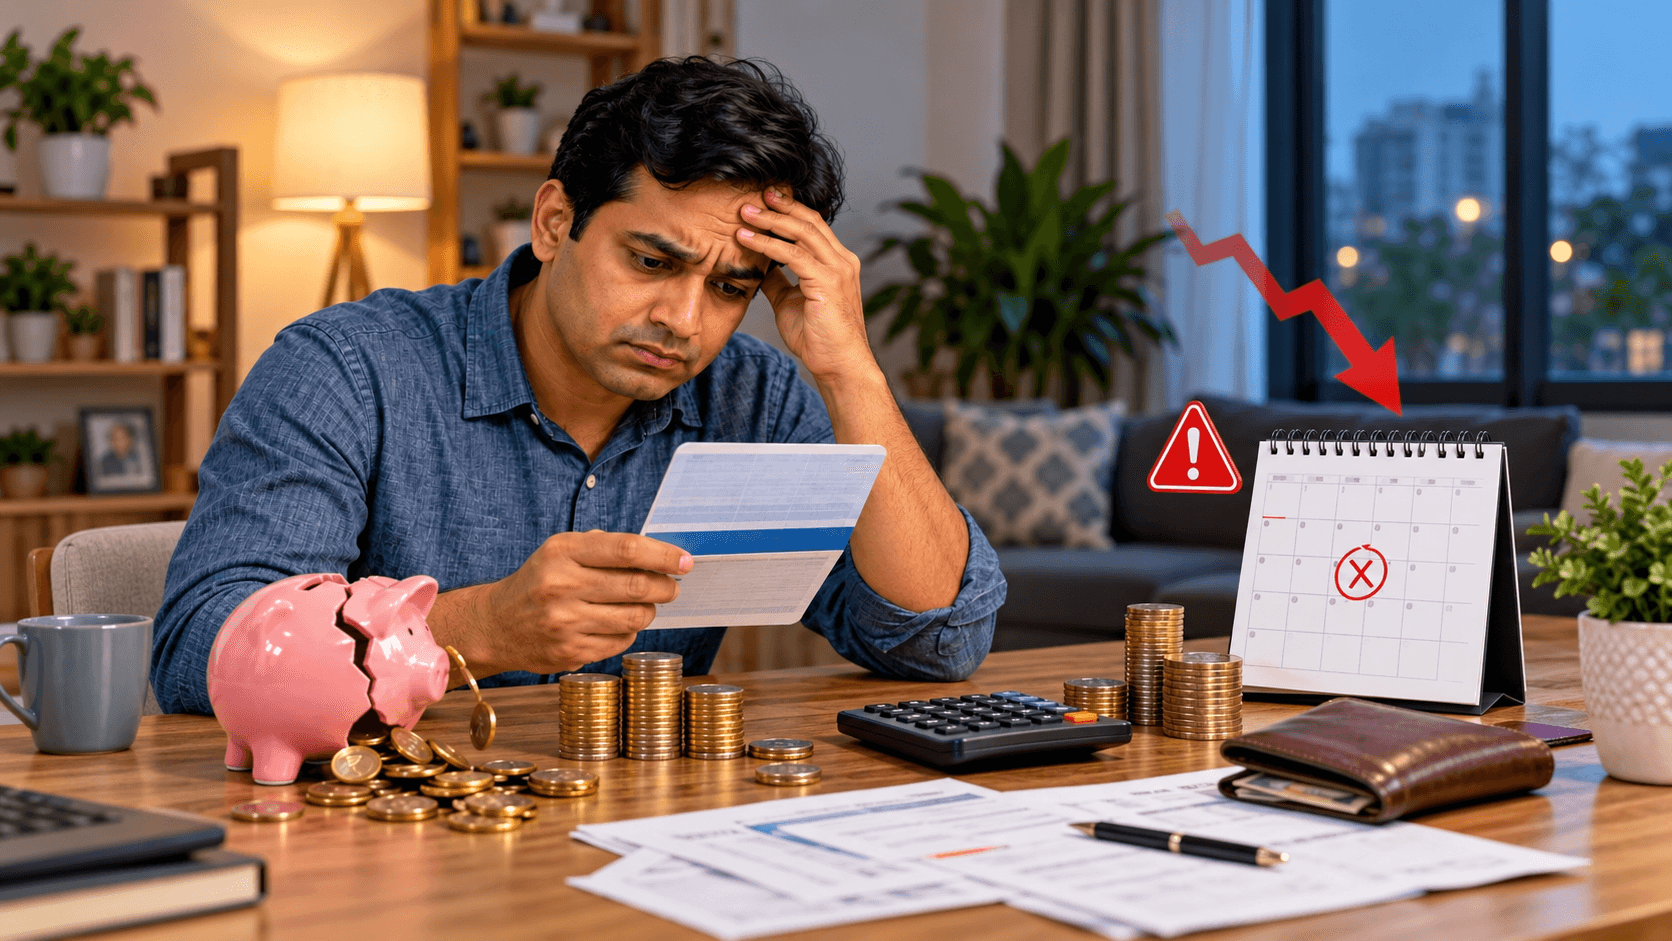
દર મહિને ચોક્કસ રકમ બચાવવા માટે ઘણા લોકો Recurring Deposit એટલે કે RDનો ઉપયોગ કરે છે. પરંતુ કોઈ કારણસર એક મહિનાનો હપ્તો ચૂકાઈ જાય તો શું થાય? આપેલી માહિતી અનુસાર, એક હપ્તો ચૂકાઈ જવાથી સામાન્ય રીતે તરત RD બંધ થતી નથી, પરંતુ બેંક પેનલ્ટી વસૂલી શકે છે. બીજી તરફ, જો સતત ઘણા મહિનાઓ સુધી હપ્તા જમા ન થાય તો RD અનિયમિત થઈ શકે છે અને સમય પહેલાં બંધ થવાની સ્થિતિ પણ આવી શકે છે.
એક હપ્તો ચૂકાય તો પેનલ્ટી લાગી શકે
RDમાં દર મહિને નક્કી કરેલી રકમ જમા કરાવવાની હોય છે. જો કોઈ મહિનાનો હપ્તો સમયસર જમા ન થાય તો બેંક સામાન્ય રીતે તેના પર પેનલ્ટી વસૂલે છે. આપેલી માહિતી મુજબ, સરકારી અને ખાનગી બેંકોમાં દર ₹100ની માસિક હપ્તાની સામે આશરે ₹1.50 પ્રતિ મહિના મોડા ચુકવણીનો ચાર્જ લાગી શકે છે. ઉદાહરણ તરીકે, જો તમારી માસિક RD ₹10,000 હોય અને એક મહિનો હપ્તો ચૂકાઈ જાય, તો આશરે ₹150ની પેનલ્ટી લાગી શકે છે. બાકી હપ્તો જમા કરાવતી વખતે આ પેનલ્ટી પણ ચૂકવવી પડી શકે છે. જોકે પેનલ્ટીના ચોક્કસ નિયમો બેંક અને RDની શરતો પ્રમાણે અલગ હોઈ શકે છે.
કેટલા સમય સુધી બાકી હપ્તા ભરી શકાય?
પ્રથમ હપ્તો ચૂકાયા બાદ સામાન્ય રીતે બેંક ગ્રાહકને RD નિયમિત કરવાની તક આપે છે. આપેલી માહિતી મુજબ, કેટલાક કિસ્સામાં સતત 5થી 6 મહિનાની બાકી હપ્તા બાદમાં જમા કરીને RD ચાલુ રાખી શકાય છે. જોકે આ સમયગાળો દરેક બેંકમાં સમાન હોવો જરૂરી નથી. તેથી હપ્તો ચૂકાય ત્યારે સંબંધિત બેંક પાસેથી RDના નિયમો અને બાકી હપ્તા ભરવાની સમયમર્યાદા અંગે માહિતી મેળવવી જરૂરી છે.
સતત હપ્તા ન ભરાય તો RD બંધ થઈ શકે
જો ઘણા મહિનાઓ સુધી RDની હપ્તા જમા ન કરવામાં આવે તો એકાઉન્ટ અનિયમિત થઈ શકે છે. આપેલી માહિતી અનુસાર, આશરે છ મહિના સુધી સતત ચુકવણી ન થાય તો બેંક RDને અનિયમિત જાહેર કરીને સમય પહેલાં બંધ કરી શકે છે. આવી સ્થિતિમાં આગળના માસિક હપ્તા જમા કરવાની સુવિધા પણ બંધ થઈ શકે છે. બેંકના નિયમો મુજબ, બાકી રહેલી રકમ ગ્રાહકના લિંક કરેલા સેવિંગ્સ એકાઉન્ટમાં ટ્રાન્સફર થઈ શકે છે.
બંધ થયેલી RD ફરી શરૂ થઈ શકે?
જો બેંક દ્વારા નક્કી કરેલી સમયમર્યાદા હજુ પૂરી થઈ ન હોય, તો બાકી હપ્તા અને લાગતી પેનલ્ટી ચૂકવીને RDને ફરી નિયમિત કરી શકાય છે. આવી સ્થિતિમાં RD સામાન્ય રીતે તેના નિર્ધારિત સમયગાળા સુધી ચાલુ રહી શકે છે. પરંતુ જો RD સમય પહેલાં જ બંધ થઈ ગઈ હોય, તો મેચ્યોરિટી સમયે મળનારી રકમ પર અસર થઈ શકે છે. બેંક RD કેટલા સમય સુધી ચાલી હતી તેના આધારે વ્યાજની ગણતરી કરી શકે છે અને પ્રીમેચ્યોર ક્લોઝર ચાર્જ પણ લાગી શકે છે.
આ પણ વાંચો : શું ટ્રમ્પના એક નિર્ણયથી વધશે ભારતમાં જીવનજરૂરી ચીજવસ્તુના ભાવ?
આ પણ જુઓ :
Disclaimer - અહીં આપવામાં આવેલી માહિતી માત્ર જાણકારી અને શૈક્ષણિક હેતુ માટે છે. તેને કોઈપણ શેર, સિક્યોરિટી અથવા નાણાકીય પ્રોડક્ટ ખરીદવા કે વેચવાની સલાહ અથવા ભલામણ તરીકે ન ગણવી. રોકાણ બજારના જોખમોને આધીન છે. કોઈપણ રોકાણ અથવા નાણાકીય નિર્ણય લેતા પહેલાં તમારી નાણાકીય સ્થિતિ, રોકાણના હેતુ અને જોખમ લેવાની ક્ષમતાનું મૂલ્યાંકન કરો અને અધિકૃત નાણાકીય સલાહકારની સલાહ લો.
Tags :RD Missed InstallmentRD Penalty RulesRecurring Deposit RulesRD Account ClosureRD Premature Closure
Share Link


Also Read
માત્ર રોકાણ નહીં, પરિવારની આર્થિક સુરક્ષા; પોલિસી લેતા પહેલાં આ બાબતો સમજો
જિયોબ્લોકમાં નવું ગોલ્ડ ઈટીએફ લાવવાની તૈયારી, રૂ. 500થી કરી શકાશે રોકાણ
શેરબજારમાં પહેલી વાર રોકાણ કરો છો? SEBIના 7 મફત મોડ્યુલથી મળશે સમજ
નોકરિયાતો માટે કામના સમાચાર! ₹25,000થી વધુ કમાણી પર EPS સભ્યપદનું શું થાય?
Jioની 10મી વર્ષગાંઠે ખાસ ઓફર, જાણો કોને કોને મળશે લાભ?
પોલિસીધારકો આનંદો: વીમાની રકમ સાથે મળશે વધારાનું રિટર્ન!
Term Insurance ખરીદવાનો સાચો સમય કયો? 25, 30, 35 કે 40.. ?